par Victor Lamarre, analyste chez EuroLand Corporate
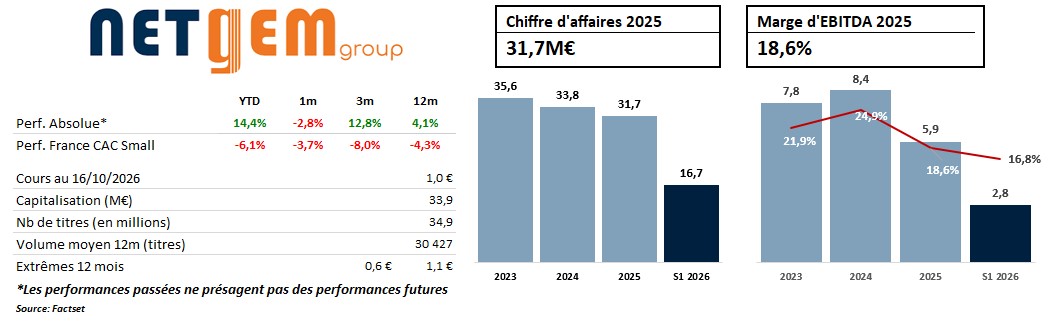
Netgem est une société française qui capitalise environ 33 M€ pour 32 M€ de chiffre d’affaires en 2025. Historiquement fabricant de box internet, le groupe a basculé vers un modèle de plateforme de divertissement vendue aux opérateurs télécoms. Sa solution PLEIO est une offre clé en main en marque blanche : depuis son téléviseur, l’abonné accède à des chaînes en direct, à des services de streaming et à des jeux vidéo. L’opérateur vend l’option à ses clients, Netgem assure la technique et les contenus et touche une commission sur chaque abonnement. Le modèle est désormais récurrent à 77 % du mix, avec une marge brute de 72 % en 2025. Trois arguments structurent notre cas d’investissement.
D’abord, le contrat Vodafone change l’échelle du dossier. Vodafone a retenu PLEIO pour opérer Vodafone TV, son nouveau service de télévision au Royaume-Uni, dans le cadre d’un accord pluriannuel dont le lancement commercial est déjà lancé. Vodafone, c’est près de 28 millions d’abonnés mobiles et environ 1/3 de part de marché soit l’équivalent d’Orange en France. L’offre sera proposée à l’ensemble de cette base mobile. Avec une rémunération proportionnelle au taux d’adoption de l'offre par les clients Vodafone.
Ensuite, le chiffre d'affaires lié à ce contrat est bien margé. Le contrat ne comporte aucune livraison de matériel : les décodeurs nécessaires à l’offre sont commandés par Vodafone, et la plateforme s’installe sur les applications et les boîtiers de l’opérateur. Netgem n’a donc ni box à financer ni investissement à amortir, à l’inverse des déploiements chez d'autres opérateurs alternatifs qui pesaient sur ses amortissements. La rétrocession, que nous estimons autour de 10 % du prix payé par l’abonné, est ainsi presque intégralement de la marge brute, hors coûts de serveurs liés aux jeux.
Enfin, le marché britannique est porteur pour ce type d’offre. La télévision s’y paie à part de l’abonnement internet, et depuis deux ans la plateforme gratuite Freely donne accès aux grandes chaînes nationales par internet : le foyer ne paie plus que le supplément qu’il choisit, séries et jeux, ce qui correspond exactement au positionnement de Vodafone TV. Le consommateur y est par ailleurs très protégé. Depuis septembre 2024, le dispositif One Touch Switch permet de changer d’opérateur en une journée sans avoir à résilier soi-même, ce qui permet un recrutement rapide lorsque l’offre est bien calibrée.
Reste la question de l’adoption effective des clients de Vodafone. Les premiers résultats semblent positifs et l’offre paraît attractive : à 17 £ par mois, elle intègre déjà Netflix et HBO Max, facturés 14 £ pris séparément, et y ajoute pour trois livres supplémentaires le boîtier, cent cinquante chaînes et trois cents jeux (ce que propose Pleio). Rien n’est garanti, mais sur une base de trente millions de clients soutenue par un lancement de marque et un effort publicitaire prévu en novembre, même un taux d’adoption modeste serait considérable pour une société de cette taille. Avec une trésorerie nette de l’ordre de 5 M€ au S1 2026, nous sommes confiants sur le profil risque/reward de cette société alors que le titre se traite encore à environ 5 fois l’EBITDA 2026 estimé.
* Les informations, données chiffrées, opinions et analyses contenues dans cette recommandation proviennent de sources jugées fiables au moment de la publication. Toutefois, leur exactitude ou leur exhaustivité ne peuvent être garanties. Les analyses et interprétations de marché contenues dans la présente recommandation ne sont pas personnalisées et reflètent uniquement l’opinion de l’auteur à la date de rédaction et sont susceptibles d’évoluer sans préavis. Les projections, prévisions et objectifs de prix présentés sont fournis à titre indicatif. Ils ne constituent pas une garantie de performance future. L’évaluation des instruments financiers ou des émetteurs mentionnés repose sur les méthodes suivantes : analyse fondamentale (bilan, compte de résultat, valorisation relative), analyse technique (tendances et niveaux de prix clés), et / ou analyse macroéconomique (taux, inflation, politique monétaire). Les informations, analyses et recommandations publiées par Meilleurtaux Placement sont fournies à titre strictement informatif et ne constituent en aucun cas une incitation à l’achat ou à la vente d’instruments financiers. Ces publications ne doivent pas être interprétées comme un conseil en investissement personnalisé, une offre de souscription, ni une promesse de performance. Elles s’adressent à des investisseurs avertis, préalablement informés des risques inhérents aux marchés financiers, et notamment du risque de perte en capital. Meilleurtaux Placement rappelle que les performances passées ne préjugent pas des performances futures et décline toute responsabilité quant aux pertes éventuelles résultant de l’utilisation ou de l’interprétation des informations publiées. Les principales sources utilisées par les auteurs de cet article sont : Bloomberg, Reuters, Financial Times, The Wall Street Journal, Les Échos, Zonebourse, Morningstar, BFM Business, Capital, Investing.com. Dans le cadre de ses publications, Meilleurtaux Placement relève de la compétence de l’Autorité des Marchés Financiers (AMF).
Recevez plus de contenus utiles et explicatifs sur l'épargne et le patrimoine en vous inscrivant à la newsletter Meilleurtaux Placement.