par Raphaël Génin, analyste chez EuroLand Corporate
Après une année 2025 marquée par un ralentissement de son activité, Infotel retrouve des couleurs en 2026. À l'image de nombreuses entreprises de services du numérique (ESN), le groupe avait notamment souffert d'un environnement moins porteur dans l'industrie, particulièrement chez ses clients du secteur automobile, confrontés à une réduction de leurs investissements informatiques. Mais depuis le début de l'année, la tendance s'est nettement inversée. Alors que le marché français des ESN reste globalement peu dynamique, Infotel enchaîne les trimestres de croissance et affiche une performance largement supérieure à celle du secteur. Spécialisé dans la transformation et la gestion des systèmes informatiques des grands comptes, le groupe accompagne notamment les banques, les industriels et les assureurs dans la modernisation de leurs infrastructures technologiques. Un positionnement sur des systèmes souvent critiques, qui lui permet de nouer des relations commerciales durables avec des clients de premier plan comme BPCE, Airbus ou BNP Paribas.
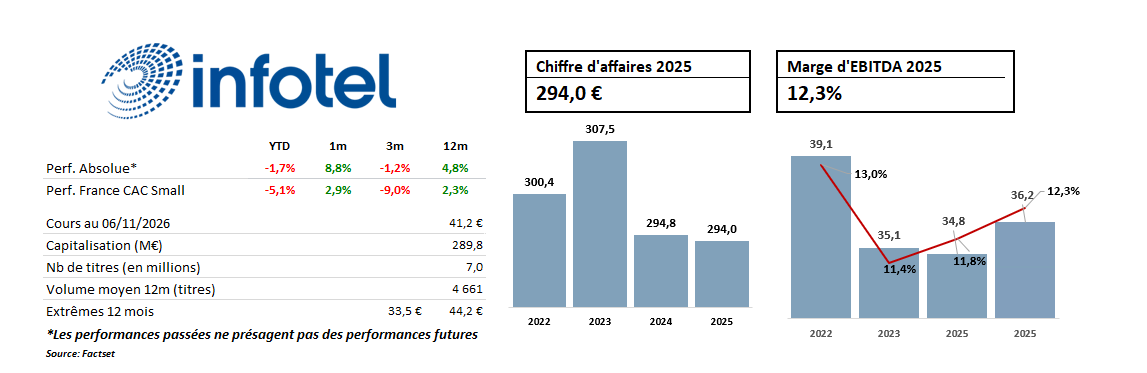
Malgré ce contexte moins favorable, Infotel avait démontré la résilience de son modèle en 2025. Avec un chiffre d'affaires quasiment stable à 294,0 M€ (-0,3%), le groupe était parvenu à améliorer sa rentabilité, affichant un EBITDA de 36,2 M€ (+6,2%) et une marge de 12,3%, en progression de 70 points de base. Cette résistance s'explique notamment par une bonne maîtrise des coûts et un taux d'intercontrat contenu, deux éléments essentiels à la rentabilité d'une ESN. Le groupe avait également terminé l'exercice avec une trésorerie de 109,6 M€ et aucune dette financière, une situation particulièrement confortable dans un secteur où les acquisitions constituent un important relais de croissance.
Mais c'est surtout depuis le début de l'année 2026 que la dynamique d'Infotel change de dimension. Après une croissance de +8,6% au premier trimestre et de +10,4% au deuxième, le groupe a encore accéléré au T3 avec un chiffre d'affaires de 77,9 M€, en hausse de +11,3%. Sur neuf mois, les revenus atteignent ainsi 238,2 M€ (+10,1%), soit une performance très supérieure à celle attendue pour le marché français. Cette accélération repose principalement sur les Services, en progression de +12,6% au T3, portés par le dynamisme du secteur bancaire. Ce dernier représente désormais 45,4% de l'activité Services, avec notamment de nouveaux projets remportés auprès d'Arkéa autour de l'intelligence artificielle. Autre signe encourageant, le taux d'intercontrat est tombé à seulement 1,9% au troisième trimestre, témoignant d'une excellente utilisation des ressources du groupe.
Au-delà de ses prestations de services, Infotel dispose également d'une activité d'édition de logiciels, plus modeste mais offrant des perspectives intéressantes. Le groupe développe notamment Orlando, une solution de gestion de la documentation technique aéronautique utilisée par plus de 64 compagnies aériennes. En 2025, cette activité a généré 5 M€ de revenus, en croissance de +25%. Infotel perçoit également des royalties d'IBM sur ses logiciels de gestion de bases de données. Sur les neuf premiers mois de 2026, l'ensemble du pôle Logiciels affiche une croissance de +33,3%, à 14,8 M€, même si cette performance bénéficie en partie de revenus de royalties exceptionnels enregistrés au premier semestre. Le développement de ces solutions propriétaires, associé aux nouvelles applications de l'IA, constitue un relais de croissance complémentaire aux activités historiques.
Cette accélération commerciale commence déjà à porter ses fruits sur la rentabilité. Au premier semestre 2026, le résultat opérationnel courant hors actions gratuites a progressé de +30,4% à 14,6 M€, tandis que le résultat net a plus que doublé pour atteindre 11,7 M€. Cette dernière progression bénéficie toutefois d'une base de comparaison favorable, pénalisée en 2025 par une charge financière exceptionnelle. Ces bonnes performances ont conduit Infotel à revoir sensiblement à la hausse ses ambitions pour 2026. En septembre, le groupe a relevé son objectif de croissance annuelle à +9,5%, contre plus de +5% précédemment, tout en visant désormais une marge opérationnelle courante (hors actions gratuites) supérieure à 9%. Des objectifs récemment confirmés lors de la publication du T3, témoignant de la confiance du management dans la poursuite de cette dynamique. À plus long terme, Infotel entend poursuivre son changement d'échelle avec son plan stratégique 2030, qui vise 500 M€ de chiffre d'affaires et une marge opérationnelle proche de 10%, en combinant développement organique et acquisitions ciblées.
En Bourse, cette amélioration des fondamentaux ne semble pas encore pleinement valorisée. Le titre s'échange actuellement sur un PER FY1 de 12,2x, contre une moyenne historique de 16,4x sur les cinq dernières années, faisant ressortir une décote d'environ 26%. Un niveau de valorisation qui nous semble particulièrement intéressant au regard de l'accélération de la croissance et de l'amélioration de la rentabilité du groupe. À cela s'ajoute un rendement du dividende voisin de 4,8%, sur la base de la dernière distribution de 2 € par action. Avec une trésorerie de 94,3 M€ à fin juin 2026 et toujours aucune dette financière, Infotel dispose par ailleurs d'une puissance de feu financière importante pour poursuivre son développement. Entre une croissance retrouvée, des perspectives revues à la hausse et une valorisation inférieure à ses standards historiques, Infotel présente selon nous un profil attractif pour les investisseurs à la recherche d'une valeur technologique française solide et encore relativement peu suivie.
* Les informations, données chiffrées, opinions et analyses contenues dans cette recommandation proviennent de sources jugées fiables au moment de la publication. Toutefois, leur exactitude ou leur exhaustivité ne peuvent être garanties. Les analyses et interprétations de marché contenues dans la présente recommandation ne sont pas personnalisées et reflètent uniquement l’opinion de l’auteur à la date de rédaction et sont susceptibles d’évoluer sans préavis. Les projections, prévisions et objectifs de prix présentés sont fournis à titre indicatif. Ils ne constituent pas une garantie de performance future. L’évaluation des instruments financiers ou des émetteurs mentionnés repose sur les méthodes suivantes : analyse fondamentale (bilan, compte de résultat, valorisation relative), analyse technique (tendances et niveaux de prix clés), et / ou analyse macroéconomique (taux, inflation, politique monétaire). Les informations, analyses et recommandations publiées par Meilleurtaux Placement sont fournies à titre strictement informatif et ne constituent en aucun cas une incitation à l’achat ou à la vente d’instruments financiers. Ces publications ne doivent pas être interprétées comme un conseil en investissement personnalisé, une offre de souscription, ni une promesse de performance. Elles s’adressent à des investisseurs avertis, préalablement informés des risques inhérents aux marchés financiers, et notamment du risque de perte en capital. Meilleurtaux Placement rappelle que les performances passées ne préjugent pas des performances futures et décline toute responsabilité quant aux pertes éventuelles résultant de l’utilisation ou de l’interprétation des informations publiées. Les principales sources utilisées par les auteurs de cet article sont : Bloomberg, Reuters, Financial Times, The Wall Street Journal, Les Échos, Zonebourse, Morningstar, BFM Business, Capital, Investing.com. Dans le cadre de ses publications, Meilleurtaux Placement relève de la compétence de l’Autorité des Marchés Financiers (AMF).
Recevez plus de contenus utiles et explicatifs sur l'épargne et le patrimoine en vous inscrivant à la newsletter Meilleurtaux Placement.