par Renan Kerourio, analyste chez EuroLand Corporate
Unidata : une transformation encore peu valorisée
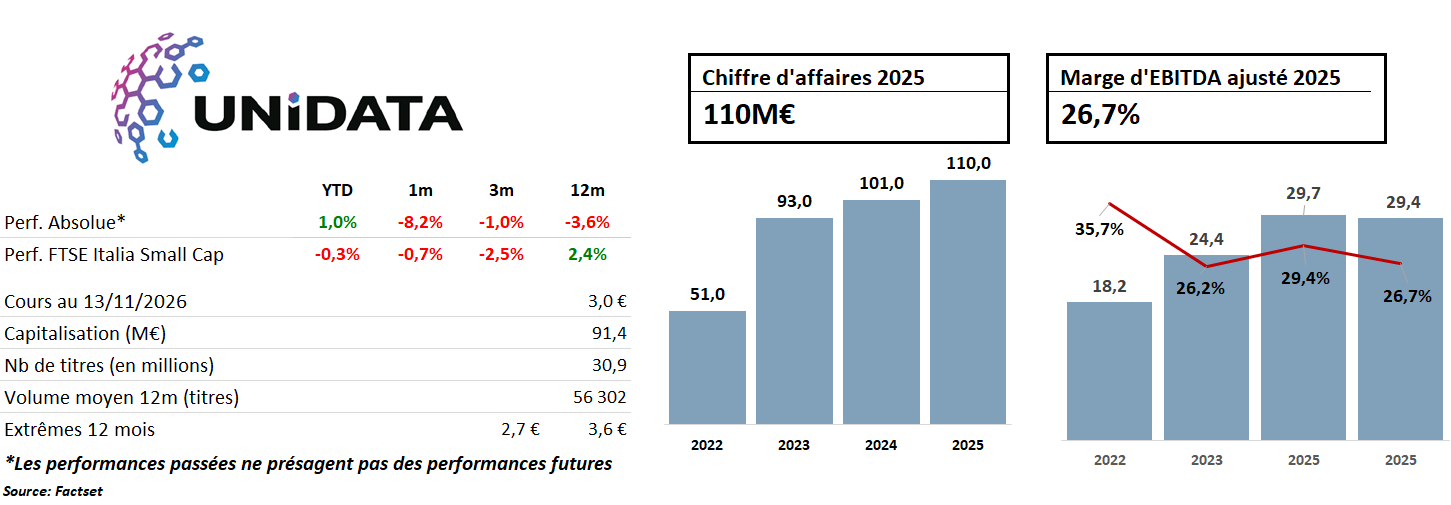
Fondé en 1985 et toujours contrôlé par ses fondateurs (environ 55% du capital), Unidata est un opérateur italien de télécommunications engagé dans une transformation vers les services numériques à plus forte valeur ajoutée. Le groupe s’appuie sur une empreinte fibre de près de 8 900 km et bénéficie d’une base de revenus récurrents représentant 65,5% de son CA.
9M 2026 : une dynamique commerciale solide
Le 3 novembre dernier, Unidata a publié un CA 9M 2026 de 81,1 M€ (+11,3%), porté notamment par l’Infrastructure (+36%). Cette activité, structurellement moins margée, explique le recul de la marge d’EBITDA ajusté à 26,3% (-380 pb). Le redressement de la marge observé au T3, à près de 28% contre 25,6% au S1, constitue toutefois un signal encourageant. Malgré le report d’une commande à 2027, qui ramène l’objectif de CA annuel à 110-111 M€, le management confirme sa cible d’EBITDA ajusté (28-29 M€), soit près de 26% de marge.
Notre thèse d’investissement repose sur trois leviers.
Au-delà de cette publication, notre conviction repose d’abord sur la transformation progressive du modèle vers des activités technologiques à plus forte valeur ajoutée. Le plan 2026-2028 prévoit une contribution de l’ICT (cloud, IoT, cybersécurité, data centers) passant d’environ 10% à 20% du CA, ainsi qu’un objectif de CA de 138-142 M€ en 2028. De plus, le groupe vise une dette nette ramenée à 26-28 M€ à cet horizon.
À cette transition s’ajoute le potentiel de ses participations dans Unifiber (FTTH), Unitirreno (câble sous-marin) et UniCenter (data center). Ces projets représentent près de 225 M€ d’investissements, pour environ 20 M€ de fonds propres déjà apportés par Unidata. Ils alimentent déjà l’activité de construction et leur montée en puissance reste à venir.
Enfin, la valorisation nous semble offrir un point d’entrée attractif. À 3,4x l’EV/EBITDA 2027e, contre 6,0x pour les comparables, le titre reflète selon nous imparfaitement cette transformation et le potentiel des JV. La présentation du nouveau plan 2027-2029, prévue le 23 novembre, pourrait constituer un premier catalyseur de revalorisation. Nous réitérons notre recommandation Achat, avec un objectif de cours de 4,1€.
* Les informations, données chiffrées, opinions et analyses contenues dans cette recommandation proviennent de sources jugées fiables au moment de la publication. Toutefois, leur exactitude ou leur exhaustivité ne peuvent être garanties. Les analyses et interprétations de marché contenues dans la présente recommandation ne sont pas personnalisées et reflètent uniquement l’opinion de l’auteur à la date de rédaction et sont susceptibles d’évoluer sans préavis. Les projections, prévisions et objectifs de prix présentés sont fournis à titre indicatif. Ils ne constituent pas une garantie de performance future. L’évaluation des instruments financiers ou des émetteurs mentionnés repose sur les méthodes suivantes : analyse fondamentale (bilan, compte de résultat, valorisation relative), analyse technique (tendances et niveaux de prix clés), et / ou analyse macroéconomique (taux, inflation, politique monétaire). Les informations, analyses et recommandations publiées par Meilleurtaux Placement sont fournies à titre strictement informatif et ne constituent en aucun cas une incitation à l’achat ou à la vente d’instruments financiers. Ces publications ne doivent pas être interprétées comme un conseil en investissement personnalisé, une offre de souscription, ni une promesse de performance. Elles s’adressent à des investisseurs avertis, préalablement informés des risques inhérents aux marchés financiers, et notamment du risque de perte en capital. Meilleurtaux Placement rappelle que les performances passées ne préjugent pas des performances futures et décline toute responsabilité quant aux pertes éventuelles résultant de l’utilisation ou de l’interprétation des informations publiées. Les principales sources utilisées par les auteurs de cet article sont : Bloomberg, Reuters, Financial Times, The Wall Street Journal, Les Échos, Zonebourse, Morningstar, BFM Business, Capital, Investing.com. Dans le cadre de ses publications, Meilleurtaux Placement relève de la compétence de l’Autorité des Marchés Financiers (AMF).
Recevez plus de contenus utiles et explicatifs sur l'épargne et le patrimoine en vous inscrivant à la newsletter Meilleurtaux Placement.